

2026年4月から、中小企業者等の少額減価償却資産の特例が40万円未満に拡大しました。制度のしくみ、オフィス家具・IT機器・アートなどの活用例、家具で間違えやすい「1単位」の考え方、償却資産税などの注意点まで整理します。
2026年4月から、中小企業にとって使い勝手のよい税制が拡充されました。「少額減価償却資産の特例」の上限が、30万円未満から40万円未満に引き上げられたのです。
これまでは対象外だった30万円台のオフィス家具やパソコン、絵画なども、購入した年に全額を経費にできるようになりました。本コラムでは、制度のしくみと活用例、そして見落としがちな注意点を整理します。
※本記事は2026年11月時点の制度をもとにした一般的な解説です。実際の適用は、必ず顧問税理士にご確認ください。
少額減価償却資産の特例とは
会社が購入したパソコンや家具などは、本来は「減価償却」といって、数年かけて少しずつ経費にしていきます。たとえば木製の事務机なら8年、パソコンなら4年です。
これを購入して使い始めた年度に、全額まとめて経費にできるようにしたのが、中小企業者等の少額減価償却資産の特例です。
2026年4月から変わったこと
- 対象になる金額 ── 1点30万円未満 → 40万円未満に引き上げ
- 対象になる会社 ── 常時使用する従業員数の基準が、500人以下 → 400人以下に引き下げ
- 適用の開始 ── 2026年4月1日以後に取得したものから
変わらないこと
- 年間の上限 ── 1事業年度あたり合計300万円まで
- 対象 ── 青色申告をしている中小企業者等(資本金1億円以下など)。個人事業主にも同様の制度がある
- 期限 ── 2029年3月末までに取得し、事業に使い始めたもの
取得価額ごとの処理の違い
少額の資産には、この特例以外にもいくつかの処理方法があります。金額によって選べる方法が変わるので、整理しておきましょう。
- 10万円未満 ── 全額をその年度の経費にできる(企業規模を問わない)。償却資産税の申告は不要
- 10万円以上20万円未満 ── 一括償却資産として3年間で均等に経費化できる。償却資産税の申告は不要
- 40万円未満(中小企業者等) ── 少額減価償却資産の特例で、全額をその年度の経費にできる(年間300万円まで)。償却資産税の申告対象
- 上記以外 ── 耐用年数に応じて毎年少しずつ経費化する。償却資産税の申告対象
10万円以上20万円未満のものは、一括償却資産と少額減価償却資産の特例のどちらも選べます。今期の経費を増やしたいなら特例、償却資産税を避けたいなら一括償却、というように使い分けられます。
なお、金額の判定が税込か税抜かは、会社の消費税の経理方式で変わります。税抜経理の会社なら税抜価格で判定するため、消費税10%の場合、税込価格でおおむね44万円未満までが対象になります。
活用例:40万円未満で何が買える?
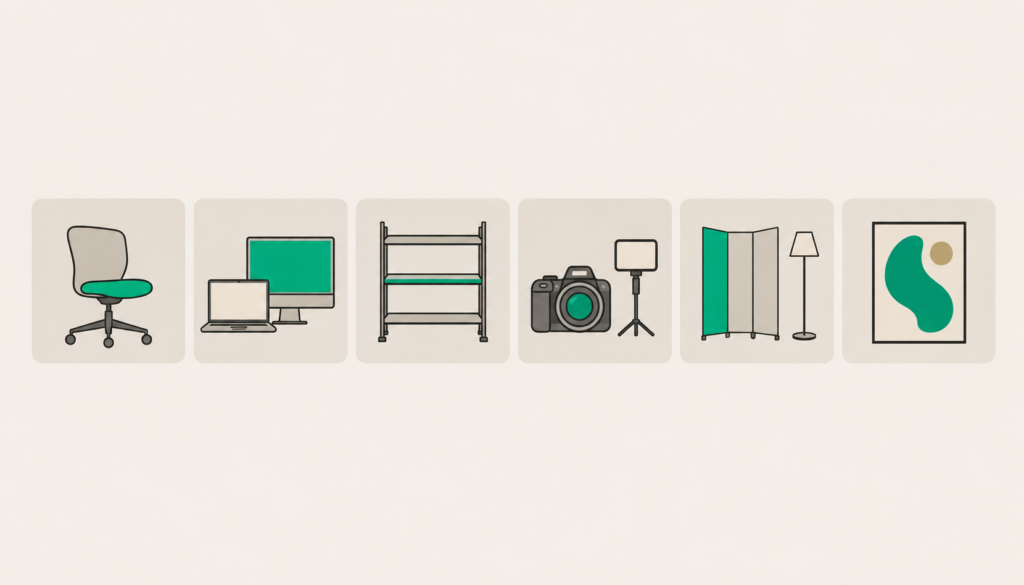 上限が40万円未満になったことで、これまで少し手が届かなかった「ちょっと良いもの」が対象に入りやすくなりました。
オフィス家具
- デザイン性の高いデスクやチェア ── 長時間使うものだからこそ、質の良いものを選びやすくなる
- 応接セットやソファ ── 来客の印象を左右する応接室やエントランスの家具
- 収納家具や会議テーブル ── オフィスの移転やレイアウト変更のタイミングに
家具の耐用年数は、金属製の事務机・いす・キャビネットなら15年、その他の素材なら8年。応接セットは8年(接客業用は5年)です。本来なら15年かけて経費にするものを、初年度にまとめて経費にできるのがこの特例の強みです。
IT機器・ソフトウエア
- ハイスペックなパソコン ── 動画編集やデザイン、開発などに使う高性能機も対象に入りやすい
- 会議室の大型ディスプレイやWeb会議機材 ── オンライン会議やプレゼンの環境づくりに
- ソフトウエア ── 無形の減価償却資産も対象になる
店舗の什器
- 陳列棚、ディスプレイ用の家具 ── 店舗の改装やリニューアルのときに
業務用の機器・道具
- レジやPOS端末 ── 店舗の会計システムの入れ替えに
- 撮影機材や照明機材 ── 商品撮影やSNS用の動画制作に
- 業種ごとの機器 ── 美容室のシャンプー台、飲食店の調理機器、電動工具など
内装・防犯
- パーテーションやブラインド ── レイアウト変更や個室づくりに
- 置き型の照明やスタンド看板 ── 店舗や入口の印象づくりに
- 防犯カメラ、金庫、AED ── 安全対策のための設備
壁に埋め込む照明や内装工事など、建物と一体になるものは、判定の単位や扱いが変わることがあります。また、リースやサブスクの利用料は、そもそも買った資産ではないため、この特例とは別の扱いになります。
アート(絵画)
- オフィスや店舗に飾る絵画 ── 店舗のブランディングやオフィスデザインに
家具や機器は使ううちに価値が下がっていきますが、絵画は経費にしたあとも資産として手元に残ります。飾って空間を彩りながら、将来は売却して資金に戻すこともできるのが、他の備品にはない特徴です。
バンクオブアートでは、40万円未満で購入できる若手画家の原画を多数そろえています。
- オフィスを彩る ── 来客への印象づくりや、働く環境づくりに
- 若手画家を応援できる ── 作品の購入が、これからの作家の活動を直接支える
- 将来の値上がりも期待できる ── 作家の評価が高まれば、作品の価値が上がる可能性もある。当社ブランドの作品は、販売価格の30〜70%の査定評価で買い取るリセールサービスもある
絵画の減価償却については、アートで節税できる? 法人が絵画を購入するときの減価償却の基本で詳しく解説しています。
なお、中古品も対象になります。中古のデザイナーズ家具なども、取得価額が40万円未満であれば特例を使えます。


家具で間違えやすい「1単位」の考え方
40万円未満かどうかは、「1点」ごとの取得価額で判定します。家具で迷いやすいのが、この「1点」の数え方です。
国税庁の通達では、備品は通常の取引で「1個」「1組」「1そろい」として扱われる単位で判定するとされています。つまり、それだけで機能する単位かどうかがポイントです。
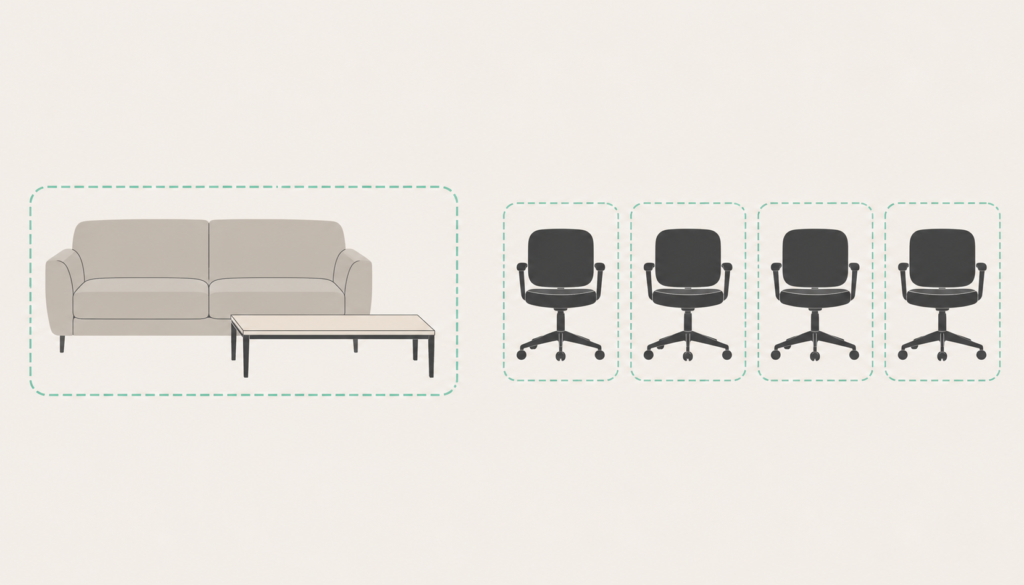
- 応接セット ── ソファとテーブルをセットとして使うなら、セット全体の価格で判定するのが基本
- 同じチェアを複数買う ── 1脚ずつ使えるチェアなら、1脚ごとの価格で判定できる
- システム家具や組み合わせ式の収納 ── 組み合わせて一つの家具として使うなら、全体で判定される可能性がある
注意したいのは、セットで使うものを、請求書を分けて「40万円未満」に見せるのは認められないということです。判定の基準は請求書の分け方ではなく、実際の使い方です。迷ったときは、購入前に税理士に確認しましょう。
また、特例には年間合計300万円までという上限があります。家具、パソコン、絵画などを複数購入する場合は、合計額にも気をつけましょう。
見落としがちな注意点
- 償却資産税の申告が必要 ── 特例を使って経費にした資産は、固定資産税(償却資産税)の申告対象。法人税では経費になっても、自治体への申告は必要になる。10万円未満で一括して経費にしたものや、20万円未満の一括償却資産は申告不要
- 決算日までに使い始めていること ── 注文しただけ、届いただけでは対象にならない。設置して事業に使い始めていることが条件
- 確定申告書に明細書を添付する ── 特例を使うには、「少額減価償却資産の取得価額に関する明細書」の添付が必要
- 貸し付けるための資産は対象外 ── 主な事業として行う場合を除き、他社に貸し付けるための資産には使えない
- 私的に使うものは対象外 ── 会社のお金で買っても、自宅で使う家具などは経費にできない
- 利益が少ない年は無理に使わない ── 赤字の年に全額を経費にしても税金は減らず、翌年以降の減価償却費もなくなる
「どうせ買うもの」を、よいものに
少額減価償却資産の特例は、使い方しだいでとても便利な制度です。ただし、他の節税対策と同じく、経費を使えば手元のお金は減ります。
だからこそ、「税金を減らすために何かを買う」のではなく、どうせ買うものを、より良いものにするという考え方がおすすめです。毎日使うチェアやデスク、来客を迎える応接セット、空間の印象を変える絵画。上限が40万円未満になった今、働く環境への投資を一歩引き上げるチャンスでもあります。
特例の期限は2029年3月末まで。自社が対象になるか、今期の利益の見込みとあわせて、顧問税理士に相談しながら計画的に活用していきましょう。